-
TYLKO U NAS ∨
-
Półka to za mało, czyli co się zmieni w handlu detalicznym, dlaczego i co z tego wynika dla POSM? | Wojtek Ławniczak -
Przegląd trendów na 2026 i dalej. Krzyczeć w sieci głośniej, czy być bliżej ludzi jako marka? | Anna Ledwoń-Blacha -
Autentyczność w czasach AI – jak budować prawdziwe relacje z odbiorcami w mediach społecznościowych? | Sylwia Kupiec -
Dokąd naprawdę zmierza branża gadżetów reklamowych? | Remigiusz Gremlik, SIDE Gifts -
Edukacja seksualna opiera się na przełamywaniu tabu | Martyna Wyrzykowska, SEXEDPL
-
-
Marketing MIX ∨
-
[PATRONAT] Listopadowe IAB HowTo w całości o nowej walucie rynku reklamowego -
Przegląd trendów na 2026 i dalej. Krzyczeć w sieci głośniej, czy być bliżej ludzi jako marka? | Anna Ledwoń-Blacha -
Podsumowanie medialne – Festiwal Marketingu 2026 -
Haptica prezentuje swój nowy, świeży wizerunek -
Autentyczność w czasach AI – jak budować prawdziwe relacje z odbiorcami w mediach społecznościowych? | Sylwia Kupiec
-
-
Trade marketing ∨
-
Półka to za mało, czyli co się zmieni w handlu detalicznym, dlaczego i co z tego wynika dla POSM? | Wojtek Ławniczak -
W październiku marka Rituals otworzy aż trzy nowe lokalizacje -
POS STARS okiem JURY | Paweł Pańczyk -
Jak kupuje mózg klienta w sklepie stacjonarnym? | dr Marek Borowiński -
POS STARS 2026 – NAGRODA INTERNAUTÓW
-
-
Event MIX ∨
-
Haptica prezentuje swój nowy, świeży wizerunek -
Sukces drugiej edycji Assoprom Awards, nagradzających innowacyjność, kreatywność i wizję w sektorze promocyjnym -
Europejski Kongres MŚP wraca w nowej formule Business Hub Edition -
C!Print Madrid 2027: technologia, automatyzacja i personalizacja kształtują ewolucję branży poligraficznej -
RAPORT: Targi w Polsce w 2025 roku
-
-
Media & maszyny ∨
-
Aplikacje pod lupą! Integart zaprasza na Open October 2026 -
SUMMA – RITRAMA DAY w Opolu. Atrium podsumowuje wydarzenie i zapowiada Dni Otwarte w Poznaniu -
David Stark wzmacnia europejski zespół Mark Andy jako Head of Markets w regionie DACH i Beneluksu -
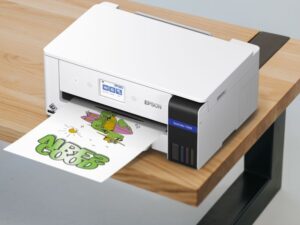
Epson poszerza ofertę drukarek sublimacyjnych małego formatu -
Canon zwiększa produktywność i jakość druku w seriach imagePROGRAF TM i TX
-
Półka to za mało, czyli co się zmieni w handlu detalicznym, dlaczego i co z tego wynika dla POSM? | Wojtek Ławniczak
Przez lata skuteczność materiałów wspierających sprzedaż mierzona była jednym wskaźnikiem: widocznością przy półce i wynikającą z niej rotacją. Ten model oceny miał sens w świecie, w którym decyzja zakupowa dojrzewała przy ekspozytorze. Dziś ten świat przestaje istnieć. Konsument, który przychodzi do sklepu, przeszedł już przez kilka punktów kontaktu z marką – online, w mediach społecznościowych, w recenzjach, u influencera. Do półki dociera coraz częściej z gotową lub niemal gotową decyzją. To oznacza, że sama półka – jako domknięcie procesu zakupowego – to za mało.
–
Tradycyjne podejście do POSM rozumianego jako narzędzie ekspozycji w miejscu sprzedaży zmienia się. Materiały wspierające sprzedaż będą musiały pełnić funkcje dotychczas nieprzypisane temu narzędziu: zarządzania doświadczeniem, zbierania i przetwarzania danych oraz integracji z systemami cyfrowymi. Innymi słowy: dziś sama półka to za mało.
I. WYBRANE ZJAWISKA ZMIENIAJĄCE KONTEKST ZAKUPOWY
1.1 Polaryzacja siły nabywczej i redefinicja segmentacji konsumenckiej
Analiza zachowań zakupowych w ostatnich trzech latach wskazuje na postępujące rozgałęzienie rynku. Segment konsumentów „średniej półki” systematycznie się kurczy, podczas gdy rynek dynamicznie rozrasta się na obu krańcach spektrum cenowego. Wzrost grupy premium jest realny, jednak ilościowo ograniczony. Dominująca jest ekspansja segmentu „aspirująco-oszczędnego” – konsumentów, którzy aktywnie optymalizują wydatki, porównują oferty między kanałami, a jednocześnie zachowują aspiracje dotyczące wizerunku konsumpcji („trudno mi pogodzić się z tym, że już mnie nie stać na to, na co mnie było stać jeszcze kilka lat temu”). Implikacja dla POSM: konkurowanie wyłącznie komunikatem cenowym przestaje być trwałą strategią. Kluczowa staje się umiejętność budowania postrzeganej wartości produktu poprzez coraz lepszą jakość oprawy ekspozycyjnej.
Polska należy do najszybciej starzejących się społeczeństw w Europie, a handel detaliczny wciąż projektuje przestrzenie sprzedażowe i POSM z myślą o konsumencie w wieku 25–45 lat. Tymczasem seniorzy kontrolują już ok. 40% wydatków gospodarstw domowych. To segment lojalny i regularnie wydający, ale wymagający innego projektu komunikacji przy półce: większego kontrastu, prostszej hierarchii informacji, krótszej ścieżki decyzyjnej. Nie tylko dlatego, że seniorzy są mniej sprawni poznawczo, ale także dlatego, że ich oczekiwania wobec zakupów są inne – cenią pewność wyboru nad odkryciem nowości.
Także analiza zachowań pokolenia Z obala powszechnie przyjęte założenia o całkowitej „cyfryzacji”. Odkrycie produktu następuje online – na platformach społecznościowych, w shortach, na profilach influencerów. Natomiast finalizacja zakupu i przeżycie doświadczenia zakupowego pozostaje domeną kanału stacjonarnego. Dla tej grupy np. centrum handlowe nie jest miejscem transakcji, lecz przestrzenią społeczną i kulturową.
1.2 Kompresja attention span i „wszystko wszędzie naraz”
Klient stojący przed półką nie porównuje oferty z sąsiednim sklepem tylko z najlepszym doświadczeniem zakupowym, jakie kiedykolwiek miał – niezależnie od kanału. Amazon, Zalando i Allegro przez ostatnią dekadę budowały oczekiwanie natychmiastowości, personalizacji i zerowego tarcia. Ten standard migruje teraz do kanału offline – jako punkt odniesienia, nie jako inspiracja.
Równolegle, skracający się czas efektywnej ekspozycji przy półce – potwierdzony badaniami eye-trackingowymi dla kategorii FMCG na poziomie poniżej 3 sekund dla decyzji o pominięciu produktu – oznacza, że POSM ma coraz mniej czasu, żeby zadziałać (czas ekspozycji zaczyna być mierzony w jednostkach porównywalnych z długością rolki w social mediach). Oba zjawiska prowadzą do tej samej implikacji: komunikat przy półce musi być zaprojektowany pod klienta, który już zdecydował gdzie nie kupuje, i robi to w ułamku sekundy.
1.3 Podział na online/offline coraz bardziej się zaciera
Shopper nie realizuje zakupów w jednym kanale – łączy je w ramach jednej ścieżki decyzyjnej i misji zakupowej. Paradoksalnie wiele marek cyfrowych urodzonych w internecie – otwiera dziś sklepy stacjonarne nie z konieczności, lecz ze strategicznego wyboru. Sklep fizyczny staje się dla nich efektywnym kanałem akwizycji klienta.
U producentów rośnie potrzeba uniezależniania się od sieci i widać próby projektowania własnych przestrzeni sprzedażowych jako pełnoprawnego elementu strategii omnichannel, z POSM zaprojektowanym pod własną narrację i estetykę – nie pod „cudze” wymagania.
II. IMPLIKACJE STRATEGICZNE DLA POSM
2.1 Od ekspozycji do zarządzania doświadczeniem – model „experience first”
E-commerce dysponuje przewagą w obszarze efektywności transakcyjnej. Sklep fizyczny ma natomiast monopol na zmysły, emocje i interakcję społeczną. Strategiczny błąd offline polega na próbie rywalizowania z e-commerce w jego domenie – zamiast na budowaniu przewagi w domenie, do której e-commerce dostępu nie ma.
Nie oznacza to, że handel stacjonarny może ignorować oczekiwania, które ukształtował online. Cenowa konkurencyjność, wygoda procesu i szybkość realizacji to dziś próg wejścia, a nie źródło przewagi. Ich spełnienie otwiera dopiero przestrzeń na rzeczywistą przewagę: wielowymiarowe doświadczenie zakupowe, którego żaden algorytm nie będzie w stanie zreplikować (przynajmniej dziś).
Operacjonalizacja tego podejścia przebiega na trzech poziomach.
1. Pierwszy to doświadczenie sensoryczne i przestrzenne – sklep jako środowisko angażujące wielozmysłowo: faktura, zapach, temperatura, akustyka, oświetlenie (przykład: koreański producent okularów Gentle Monster przebudowuje swoje sklepy-instalacje cyklicznie, generując ruch organiczny, dla którego sprzedaż jest efektem ubocznym, nie celem projektowym).
2. Drugi to doświadczenie uczestniczenia – shoppertainment. Mechanizmy grywalizacji znane z platform cyfrowych wchodzą do przestrzeni fizycznej jako narzędzia sprzedażowe (przykład: smart wózki Instacart Caper Carts z mechaniką gier i kuponami lokalizacyjnymi redefiniują zakupy spożywcze: klient realizuje „quest” (misję), a nie listę zakupów).
3. Trzeci to doświadczenie spersonalizowane. Przykładem mogą być marki kosmetyczne, które zastępują tradycyjną ladę stacją diagnostyczną: ekran analizuje skórę, ekspozytor wyświetla rekomendacje dopasowane do konkretnej osoby, zakup jest wynikiem konsultacji, którą klient przeprowadził samodzielnie (model jest dziś coraz bardziej obecny w segmencie premium, np. SK-II, Shiseido).
Implikacja dla POSM: materiał wspierający sprzedaż musi przestać być projektowany jako nośnik komunikatu, a zacząć być projektowany jako element doświadczenia. Kryterium oceny jego skuteczności przesuwa się od widoczności przy półce do jakości interakcji, którą generuje – mierzonej czasem spędzonym przy ekspozycji, głębokością zaangażowania i prawdopodobieństwem powrotu klienta do tego samego miejsca.
Warto przy tym zaznaczyć, że doświadczenie zakupowe nie jest kategorią jednorodną. Obejmuje zarówno wymiar emocjonalny i rozrywkowy – zakupy jako przeżycie, odkrycie, chwila przyjemności, jak i wymiar funkcjonalny: wygodę procesu, szybkość obsługi, intuicyjność nawigacji. Skuteczna strategia „experience first” musi obejmować oba wymiary jednocześnie. Sklep, który jest spektakularny, ale frustrujący procesowo, nie wygra z online (chyba, że z nim bezpośrednio współpracuje, lub/i online jest jego cześcią). Tym bardziej z online nie wygra sklep, który jest efektywny, ale pozbawiony jakiegokolwiek ładunku emocjonalnego.
2.2 POSM jako węzeł ekosystemu danych
Przez lata sklep stacjonarny funkcjonował jako „czarna dziura” analityczna, podczas gdy e-commerce dysponował coraz dokładniejszym wglądem w zachowania zakupowe w czasie rzeczywistym. To się zmienia – technologie inteligentnych alejek, sensorów wagowych i czujników ruchu zintegrowanych z ekspozytorami umożliwiają budowanie pełnego lejka konwersji w kanale offline – od momentu przejścia obok ekspozycji, przez interakcję z produktem, aż po decyzję zakupową.
POSM przyszłości będzie pełnił trzy funkcje w ramach ekosystemu danych: (1) zbierania danych behawioralnych o zachowaniu shoppera przy półce, (2) interwencji w momencie wahania decyzyjnego poprzez dynamiczny content dopasowany do kontekstu, oraz (3) nawigacji klienta przez przestrzeń sprzedaży w oparciu o jego preferencje i historię zakupów.
Jednocześnie, cyfrowy ekran zintegrowany z ekspozytorem usunie granicę między zarządzaniem kampanią ATL a ekspozycją BTL, umożliwiając centralnie zarządzane, targetowane działania mediowe w miejscu sprzedaży, o precyzji porównywalnej z kampanią online.
2.3 Ludzie i ekspozytory
Automatyzacja i samoobsługa, rosnące na znaczeniu w formatach convenience i smart store, nie eliminują roli pracownika, lecz ją transformują. Pracownik przy ekspozytorze staje się ambasadorem marki, konsultantem i – coraz częściej – twórcą treści wideo w modelu live commerce (np. Nespresso zatrudnia byłych barmanów, Gucci – byłych kuratorów sztuki, nieprzypadkowo, bo to właśnie oni potrafią opowiedzieć historię produktu w sposób, którego algorytm nie skopiuje). Implikacja dla POSM jest bezpośrednia: materiał ekspozycyjny musi w coraz większym stopniu wspierać pracownika, a nie go zastępować.
III. WSKAZÓWKI I WNIOSKI
W mojej ocenie to prowadzi do trzech wskazówek dla organizacji działających w obszarze shopper marketingu i projektowania POSM:
Po pierwsze, na poziomie strategicznym: (z)likwidować wewnętrzny podział na online i offline jako odrębne obszary odpowiedzialności. Skuteczna strategia POSM w horyzoncie 3–5 lat musi obejmować całą ścieżkę zakupową konsumenta – od odkrycia produktu w kanale cyfrowym, przez wizytę stacjonarną, po moment posprzedażowy. Organizacje, które zachowają ten podział, będą projektować dla klienta, który dawno przestał myśleć w tych kategoriach.
Po drugie, na poziomie technologicznym: (z)budować infrastrukturę analityczną w kanale offline. Organizacje, które jako pierwsze uzyskają dobry wgląd w zachowania shoppera przy półce – porównywalny z tym, czym dysponuje e-commerce – zbudują przewagę trudną do zniwelowania. Uważam, że teraz otwiera się na to dobre „okienko pogodowe”, ale nie potrwa ono wiecznie.
Po trzecie, na poziomie operacyjnym: zmienić kryteria oceny skuteczności POSM. Widoczność przy półce i rotacja produktu to wskaźniki zaprojektowane dla świata, w którym decyzja zakupowa dojrzewała przy ekspozytorze, a dziś brief dla POSM musi jeszcze bardziej uwzględniać czas interakcji z materiałem, głębokość zaangażowania/doświadczenie i wpływ na powrót klienta – mierzone tak samo rygorystycznie jak konwersja.
Shopper marketing staje się sztuką projektowania decyzji podejmowanych przez zmęczonego, spieszącego się, przeładowanego bodźcami człowieka, który stoi przed półką. Jutro tę sztukę opanuje lepiej ten, kto dziś zrozumie, że sama półka to za mało.
Materiał jest streszczeniem prezentacji Wojtka Ławniczaka wygłoszonej w trakcie Shopper Marketing Conference 2026.
Strateg, doradca, założyciel i szef Very Human Services, agencji zajmującej się badaniami decyzji zakupowych, strategią, projektowaniem usług i doświadczeń. Wspólnie z zespołem rozwiązuje problemy w oparciu o metodyki customer-centric jako jeden z pionierów tego podejścia w Polsce. Obserwuje nowe zjawiska, interpretuje kierunki, w których one zmierzają, by we współpracy z klientami przekładać je na strategie, produkty i usługi i pomagać w ich wdrażaniu.
Artykuł ukazał się w ostatnim numerze OOH magazine. Do wglądu online TUTAJ.